固定汇率详解:汇率挂钩制度如何运作与崩溃
固定汇率是由政策而非市场决定的货币价格。政府或中央银行将本国货币挂钩于某一锚定货币(通常为美元或欧元),然后通过买卖外汇来维持该汇率水平。这也被称为挂钩汇率或货币挂钩。香港是一个著名的例子:自 1983 年起实行联系汇率制度,该制度将港元维持在每美元 HK$7.75 至 7.85 之间。
什么是固定汇率?
固定汇率有三个要素:
- 锚定货币:本国货币挂钩的货币或货币篮子。在国际货币基金组织(IMF)列出的 81 个有汇率锚定的经济体中,38 个以美元为锚,25 个以欧元为锚。
- 平价(中心汇率):官方价格。沙特阿拉伯的平价为每美元 3.75 里尔。
- 波动区间(浮动带):市场价格可偏离平价的幅度。丹麦克朗对欧元的中心汇率允许上下波动最高 2.25%。
中央银行通过随时准备以该价格交易来使价格可信。外汇市场中大多数主要货币都是浮动的,因此挂钩是一种有意识的政策选择。
通俗讲解
固定与挂钩通常是同一个意思:由政策而非市场决定价格。浮动汇率由供需关系决定。管理浮动则介于两者之间:市场决定价格,但中央银行会在不希望的波动出现时进行干预,而不是防守某一固定水平。
挂钩通常以锚定货币在前报价。USD/HKD 为 7.80 意味着 1 美元兑换 7.80 港元。我们关于基准货币的指南解释了报价中哪一方是哪个货币。
固定汇率的简短历史
在二战后建立的布里昂森林体系下,其他货币都固定于美元,而美元则以每盎司 35 美元固定于黄金。1971 年 8 月 15 日,尼克松总统宣布暂停美元兑换黄金。1973 年 3 月,十国集团达成共识,六种欧洲货币将联合对美元实行浮动,这事实上终结了布里昂森林固定汇率体系。
固定汇率与浮动汇率、管理浮动汇率的比较
汇率制度的差异在于谁决定价格以及其波动幅度。IMF 根据各货币的实际表现(而不仅仅是政府宣称),将其成员国分为四大类、共 10 种汇率制度。
| 类别 | 谁决定价格 | 波动幅度 | 示例(IMF,2023 年 4 月) |
|---|---|---|---|
| 硬性挂钩 | 法律:货币局制度,或者根本没有本国货币 | 几乎不动,或完全不动 | 香港(货币局制度);厉内、萨尔瓦多、巴拿马(使用美元) |
| 软性挂钩 | 中央银行,按固定水平或固定路径调控 | 常规挂钩通常保持在平价的约 ±1% 以内 | 沙特阿拉伯与阿联酋(美元);丹麦(欧元) |
| 浮动汇率 | 市场,但官方会平滑剧烈波动 | 自由波动,无目标水平 | 瑞士、巴西 |
| 自由浮动汇率 | 市场;仅在混乱条件下干预 | 自由波动 | 美国、欧元区、日本、英国 |
| 其他管理浮动 | 混合或频繁变化的政策 | 不定 | 中国、孟加拉 |
截至 2023 年 4 月 30 日,IMF 成员国中 44.8% 实行软性挂钩,13.4% 实行硬性挂钩,合计 58.2% 采用某种形式的挂钩。浮动汇率制度占 32.5%,“其他管理浮动”占 9.3%。许多小型经济体采用挂钩,而主要货币则多采用浮动汇率。
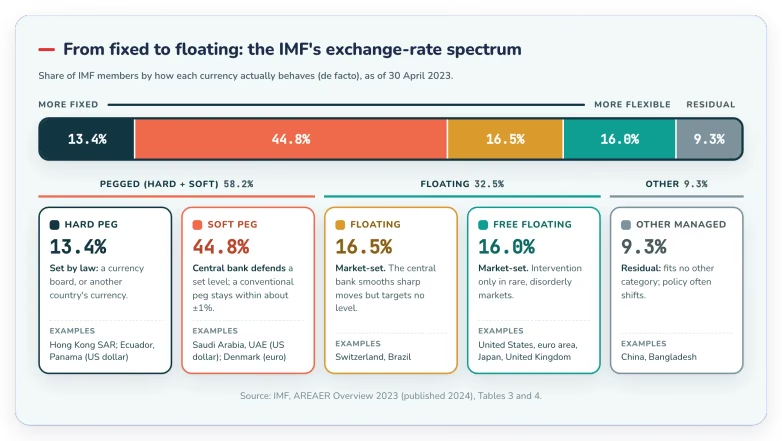
根据 IMF 分类,美元本身属于自由浮动汇率。因此像沙特里尔这样挂钩于美元的货币,会随美元一起对欧元、日元等其他货币波动。
中央银行如何维护挂钩
挂钩是一种持续性的承诺——承诺以某个价格进行交易。IMF 对常规挂钩的定义包括两类工具:直接干预(即买卖外汇)和间接干预(如利率政策、外汇管制和道德劸说)。
| 工具 | 如何支持挂钩 | 实例 |
|---|---|---|
| 市场干预 | 货币弱势时买入,强势时卖出 | 阿联酋中央银行以 3.673 买入迪拉姆,以 3.672 卖出(每美元) |
| 外汇储备 | 支持干预所需的外汇储备 | 阿联酋法律要求外汇储备至少占基础货币供应量的 70% |
| 利率政策 | 使本国利率与锚定货币保持一致,减少资金急剧进出的动机 | 阿联酋基准利率与美联储的准备金利率挂钩;丹麦中央银行通过调整利率稳定克朗 |
| 资本与外汇管制 | 减缓资金外流速度 | IMF 将外汇管制列为间接干预工具之一 |
三者不可兼得(不可能三角)
一个国家无法同时具备固定汇率、资本自由流动以及独立货币政策这三者,必须放弃其中之一。阿联酋中央银行用这一“不可能三角”理论来解释其政策利率为何跟随美国利率:实行汇率挂钩并保持资本市场开放的国家,实际上是在借用锚定货币国的货币政策,即使本国经济需要不同的政策。
为什么防御贬值比防御升值更难
要阻止货币贬值,中央银行需卖出外汇储备,而储备是有限的、可能耗尽。要阻止升值,则需卖出本国货币,而本国货币可以无限制印制。这就是为什么瑞士国家银行(SNB)能在 2011 年承诺无限量买入外汇以限制瑞郎升值。即使如此,这一承诺仍产生了代价,2015 年 SNB 认为继续执行已不再合理。
要点总结
挂钩只有在中央银行有能力且愉快以承诺价格交易时才能维持。外汇储备、利率和资本管制是工具;而使价格保持稳定的真正原因,是市场相信中央银行会使用这些工具。
当今的固定汇率实例
数据于 2026 年 10 月在各中央银行核实。挂钩会因政策决定而改变,使用前请以各中央银行官方页面为准。
| 货币 | 锚定货币 | 官方汇率或波动区间 | IMF 分类(2023 年 4 月) |
|---|---|---|---|
| 港元 (HKD) | 美元 | 每美元 HK$7.75–7.85 | 货币局制度 |
| 沙特里尔 (SAR) | 美元 | 每美元 3.75 | 常规挂钩 |
| 阿联酋迪拉姆 (AED) | 美元 | 中间价 3.6725(交易价 3.672–3.673) | 常规挂钩 |
| 丹麦克朗 (DKK) | 欧元 | 每100欧元 746.038,±2.25% | 常规挂钩 |
香港。香港金融管理局(HKMA)将其自 1983 年 10 月 17 日起实施的联系汇率制度描述为一种货币局制度,将港元维持在每美元 HK$7.75–7.85 范围内。货币局制度是最严格的挂钩形式:汇兑承诺写入法律,本地货币通常完全由外汇资产支持。整个波动区间宽度为 0.10 港元,约占汇率的 1.3%。
沙特阿拉伯与阿联酋。两国均将本国货币挂钩于美元。2016 年 8 月,当交易员在期货市场做空里尔时,沙特中央银行(SAMA)重申其对每美元 3.75 里尔的承诺。SAMA 表示这些做空基于错误信息,并指出该固定汇率已持续三十多年。阿联酋中央银行公布其准确的交易价格。
丹麦。丹麦国家银行自 1982 年起实行固定汇率政策。在欧盟的汇率机制 ERM II 中,克朗的中心汇率为每100欧元 746.038 克朗,波动幅度为 ±2.25%(729.252 至 762.824)。实际表现远比这更稳定:2025 年 10 月至 2026 年 10 月间,欧洲中央银行(ECB)参考汇率介于每欧元 7.4656 至 7.4759 克朗之间,偏离中心汇率不超过 0.21%。
固定汇率的优缺点
优点
- 为进出口商和外国投资者提供可预测的价格。
- 通货膨胀锚定作用:小型经济体借助较大中央银行的信用。
- 锚定货币计价的债务更稳定:只要挂钩持续,美元贷款的本地货币价值几乎不变。
- 与美元收入匹配:石油以美元计价,因此美元挂钩适合石油出口国。
缺点
- 无法实行独立货币政策:利率跟随锚定货币,即使本国经济需要相反的政策。
- 需要大量外汇储备以应对资本外流。
- 无法自动调节:高估货币无法通过自身贬值来自我纠正,压力会不断累积。
- 平行市场:不切实际的官方汇率会把交易推向非官方汇率。
- 突然崩溃:挂钩一旦失败,变化往往以一次大幅跳动的形式出现。
注意暗流
挂钩并不消除汇率风险,只是改变了它的形式。日常波动变小了,但风险会在挂钩失败时集中爆发为一次罕见但巨大的波动。挂钩货币对可能多年看似平静,却一直背负着这种风险。
挂钩崩溃实例:2015 年瑞郎/欧元底线
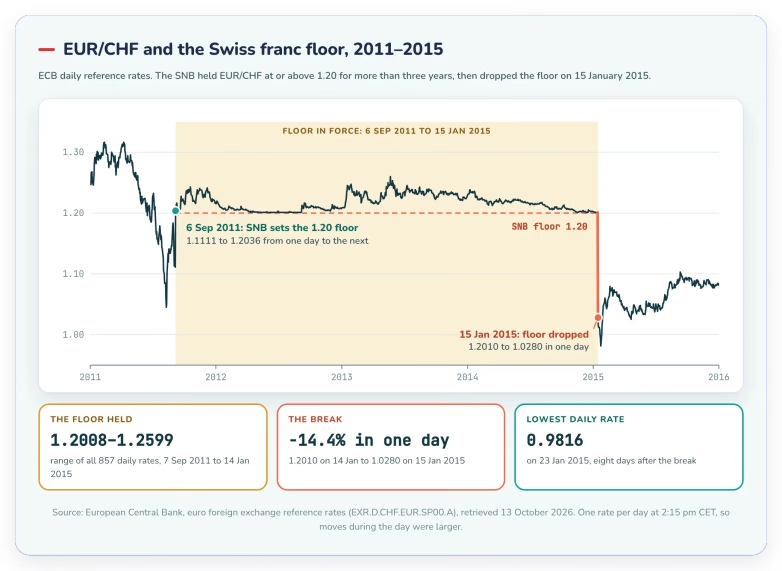
2011 年 9 月 6 日,SNB 设定了每欧元 1.20 瑞郎的最低汇率底线。这个底线是单向挂钩:SNB 阻止瑞郎升值超过每欧元 1.20,但 EUR/CHF 仍可在该水平之上交易。
该底线保持了三年多。从 2011 年 9 月 7 日到 2015 年 1 月 14 日的 857 个 ECB 每日参考汇率中,EUR/CHF 始终保持在 1.2008 至 1.2599 之间。2014 年 12 月 18 日,SNB 重申底线,表示将全力维护。
四周后,2015 年 1 月 15 日,SNB 突然取消底线,并将活期存款利率下调至 -0.75%。SNB 称,主要货币区的货币政策正在分化,继续维护最低汇率已不再合理。
EUR/CHF 的 ECB 参考汇率从 1 月 14 日的 1.2010 跌至 1 月 15 日的 1.0280,单日跌幅 14.4%,并在 1 月 23 日进一步跌至 0.9816。由于 ECB 每日只设定一个参考汇率(目前来自大约中欧时间 14:10 的中央银行协商),这些数字还低估了日内的波动幅度。
在 2022 年 6 月 30 日由 Dale Pinkert 教练主持的 TradeGATEHub 特别直播中,嫌宾 Joseph Wang 指出,SNB 喜欢出其不意地惊异市场,并曾在放弃挂钩时让市场大吃一惊(22:15)。随后他将此与美联储对比:“他们会直接告诉你他们要做什么”(25:54)。
这一对比正是教训所在:中央银行很难提前预告挂钩将结束,因为预告本身就会引发它正试图阻止的扔售。挂钩的结束往往来得没有预警,有时甚至就在坚定重申后不久。
挂钩对外汇交易者的启示
- 预期区间波动,而非趋势。USD/HKD 的允许范围从 7.75 到 7.85,仅 1,000 点,趋势跟踪和突破交易策略的空间很小。
- 了解风险所在。对于挂钩或设有底线保护的货币对,主要风险是政策变化时的罕见但巨大跳动。
- 关注紧张迹象。外汇储备下降、价格长期停留在波动区间的弱势一端、本地利率跳动以及官方对贬值传言的否认,都可能预示着压力。远期和期货价格可能已经显现这种迹象,即使固定汇率图表显示的当前汇率仍然停留在平价,就像 2016 年对里尔的做空交易那样。
- 把止损单视为指令,而非价格承诺。触发的止损单会变成市价单,并以下一个可用价格成交。在政策公告后或周末休市重新开盘时,成交价格可能与你的止损位相差很远。我们关于最佳外汇交易时间的指南介绍了每周开盘的情况。
算一算实际数字
仅为示例,非实际成交。交易者以 1.2020 买入 1 标准手 EUR/CHF(100,000 欧元),预期 1.20 底线将保持,并在 1.1970 设置止损。EUR/CHF 每标准手每点价值为 CHF 10,因此计划风险为 50 点,即 CHF 500。
然后底线被取消。假设止损单可成交的第一个价格为 1.0500。止损触发并在该价格成交,比入场价低 1,520 点,导致亏损 CHF 15,200,约为计划风险的 30 倍。止损单本身执行正常,价格跳空才是损失扩大的原因。
仓位规模是你可以控制的风险部分。在交易挂钩或设有底线保护的货币对之前,请计算单日 10% 至 15% 的波动对账户的影响,并按自己能承受的亏损来设定仓位规模。我们的外汇交易入门指南介绍了如何围绕止损设定仓位。
先试水再下水
想在实盘交易前先练习吗?在 Tradeview Markets 开设一个免费外汇模拟账户。你可以自己设定模拟余额,按照未来实际交易的规模练习仓位设定和止损单下达。模拟账户无法重现真实跳空的压力,但可以让你先掌握操作机制,这与以模拟交易指南学习是同样的道理。准备好后,比较我们的低点差账户方案。
FAQ 常见问题
为什么有些国家实行固定汇率?
为了稳定。挂钩让交易者和投资者能够预测价格,并让小型经济体借助较大经济体的通货膨胀信用。收入主要来自单一货币的经济体(如以美元计价的石油出口国),往往会将本国货币挂钩于那种货币。
什么是浮动汇率?
浮动汇率是由外汇市场的供需关系决定的汇率。中央银行不防守任何目标水平,但可能会在市场混乱时介入平滑。美元、欧元、日元和英镑都属于浮动汇率。
固定汇率和浮动汇率哪个更好?
两者各有利弊,没有绝对的好坏。固定汇率带来稳定性,但放弃了独立利率政策,并需要大量储备。浮动汇率通过价格吸收冲击,但每日波动更大。挂钩通常适合有主要贸易伙伴的小型开放经济体;拥有可信中央银行的大型经济体通常采用浮动汇率。
美国实行固定还是浮动汇率?
浮动。IMF 将美元归类为自由浮动汇率。包括港元、沙特里尔和阿联酋迪拉姆在内的许多其他货币都挂钩于美元。
汇率有哪些不同类型?
在政策层面主要有三种:固定(挂钩)、浮动和管理浮动。IMF 使用四大类、共 10 个类别:硬性挂钩、软性挂钩、浮动和其他管理浮动。截至 2023 年 4 月,58.2% 的 IMF 成员国实行硬性或软性挂钩。
固定汇率多久改变一次?
很少改变。挂钩汇率只在波动区间内波动,官方汇率只因政策决定(如贬值或退出挂钩)而改变。浮动汇率则只要外汇市场开盘就会波动。
最准确的汇率是什么?
并不存在单一的全球官方汇率。通常的基准是中间价(mid-market rate),即买价与卖价的中间点,欧洲中央银行等机构会发布每日参考汇率。你实际获得的汇率会包含点差或手续费。对于挂钩货币,中央银行公布的汇率就是锚定汇率。
风险提示。交易涉及高风险,并非适合所有投资者。挂钩或设有底线保护的货币对在中央银行改变政策时可能剧烈跳空,此时止损单可能会在远离设定价位的价格成交。本文仅供教育目的,不构成财务建议或交易建议。Tradeview Ltd. 持有证券投资业务牌照,并受开曼群岛金融管理局(CIMA)监管,作为全功能证券经纪商(牌照号:585163),地址:13 Genesis Close, 4th Floor, Suite 422, Cayman Islands。
You may also be interested in…


版权所有 © 2026。保留所有权利。
外汇交易存在亏损风险,并不适合所有人。Tradeview 对任何交易中货币汇率或兑换的盈亏不承担责任。
Tradeview Markets 提供的服务和产品不在美国境内提供,也不向美国法律定义的美国人士提供。本网站上的信息不针对任何当地法律或法规限制或禁止外汇和/或差价合约交易的国家/地区的居民。
差价合约是复杂的金融工具,由于杠杆作用,具有快速亏损资金的高风险。64%的零售投资者在使用Tradeview交易差价合约时亏损。您应考虑是否理解差价合约的运作方式,以及是否能够承担失去资金的高风险。
总部 Tradeview Financial Markets S.A.C: Calle Los Alcanfores No. 495 Int. 505 Urb. Leuro Lima. Lima, Miraflores.
总部 Tradeview Ltd: 13 Genesis Close, 4th Floor, Suite 422, Cayman Islands
高风险警告: 外汇交易具有很高的风险,可能不适合所有投资者。杠杆作用会增加额外的风险和亏损暴露。在您决定进行外汇交易之前,请仔细考虑您的投资目标、经验水平和风险承受能力。您可能会失去部分或全部初始投资;请勿投资您无法承受的损失。了解与外汇交易相关的风险,并在有任何疑问时寻求独立的金融或税务顾问的建议。
咨询警告: Tradeview提供选定的博客和其他经济及市场信息源的参考和链接,作为对其客户和潜在客户的教育服务,并不认同这些博客或其他信息源的意见或建议。建议客户和潜在客户在分析和决策时,仔细考虑博客或其他信息源所提供的意见和分析。任何博客或信息源都不应被视为业绩记录。过去的表现不保证未来的结果,Tradeview特别建议客户和潜在客户在投资资金或与任何外汇经纪商开立账户之前,仔细审核顾问、博主、资金经理和系统供应商所做的所有声明和表述。本网站内的任何新闻、意见、研究、数据或其他信息均作为市场一般评论提供,并不构成投资或交易建议。Tradeview明确声明,对于因使用或依赖此类信息而直接或间接产生的任何本金或利润损失,概不负责。与所有此类咨询服务一样,过去的表现从不保证未来的结果。